
Novedades tributarias en septiembre 2026: tasa de interés en facilidades de pago, evento deportivo internacional, recaudación y comercio exterior.
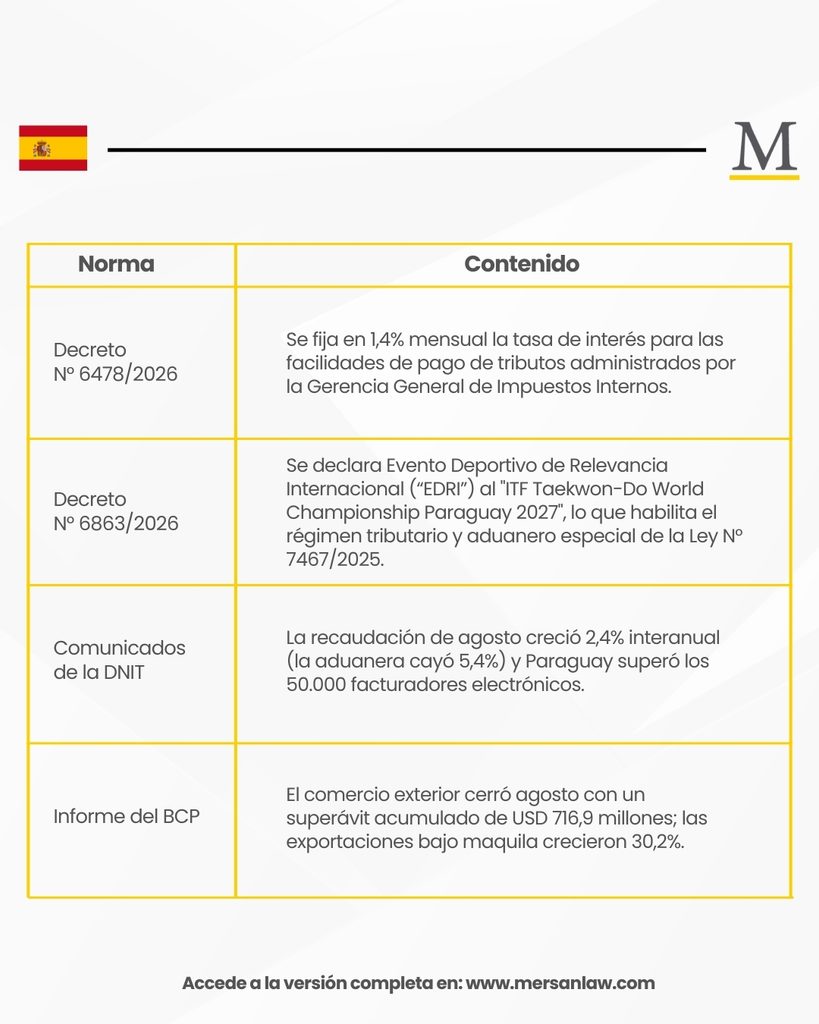
Por medio del Decreto N° 6478 del 31 de julio de 2026, el Poder Ejecutivo fijó en 1,4% mensual la tasa de interés que la Dirección Nacional de Ingresos Tributarios («DNIT») cobra cuando concede facilidades de pago (fraccionamiento) de tributos administrados por la Gerencia General de Impuestos Internos («GGII»). El decreto entró en vigencia el 1 de septiembre de 2026 y deroga el Decreto N° 5028/2021. Si bien es de fecha julio, lo incluimos en esta edición porque su vigencia comenzó en septiembre y recién fue publicado y difundido por la DNIT el 14 de septiembre.
La base legal es el artículo 161 de la Ley N° 125/1991, que manda al Poder Ejecutivo fijar anualmente esta tasa y exige que sea inferior al recargo por mora. Ese recargo, previsto en el artículo 171 de la misma ley, está fijado en 1,5% mensual por el Decreto N° 10.768/2013. La nueva tasa respeta ese tope, pero el margen entre fraccionar una deuda y pagarla con recargo moratorio queda reducido a apenas 0,1 punto porcentual por mes.
La tasa rige para las facilidades de pago otorgadas a partir del 1 de septiembre de 2026, por lo que no alcanza a los planes concedidos con anterioridad. Según la DNIT, la medida busca acercar el costo del fraccionamiento a las condiciones del mercado financiero y evitar que financiarse con el Fisco resulte más barato que hacerlo con los bancos. En la práctica, antes de solicitar un plan de pagos conviene comparar su costo con el del crédito bancario disponible.
► Decreto N° 6863/2026 – Se declara Evento Deportivo de Relevancia Internacional al «ITF Taekwon-Do World Championship Paraguay 2027».
Mediante el Decreto N° 6863 del 9 de septiembre de 2026, el Poder Ejecutivo declaró como Evento Deportivo de Relevancia Internacional («EDRI») al campeonato mundial de Taekwon-Do ITF que se disputará en Asunción del 17 al 24 de octubre de 2027. La declaración comprende también las actividades preparatorias, operativas y oficiales vinculadas al evento durante 2026 y 2027, como torneos clasificatorios, congresos y concentraciones.
La declaración por decreto es la condición previa para aplicar el régimen especial de la Ley N° 7467/2025, que prevé, entre otros beneficios: (a) la exoneración de los tributos que gravan la importación definitiva de bienes deportivos necesarios para el evento; (b) la admisión temporaria de equipamientos e implementos sin tasas, cánones ni garantías, con exoneración total si luego se donan a la Secretaría Nacional de Deportes («SND») o a entidades reconocidas por ella; (c) la exoneración de la importación de ciertos bienes de uso exclusivo en el evento; y (d) la exoneración de los impuestos a las rentas y del impuesto al valor agregado («IVA») sobre los ingresos que perciban, en relación con el EDRI, las entidades organizadoras y los deportistas y demás participantes no residentes.
El procedimiento para acceder a estos beneficios está reglamentado por la Resolución General DNIT N° 32/2025 y se tramita en el sistema Marangatu (módulo de Franquicias Fiscales), con RUC activo, cumplimiento tributario al día y la lista de bienes aprobada por la SND. Un punto a tener en cuenta: esa resolución exige que los beneficiarios figuren en el listado del decreto que declara el EDRI, y el Decreto N° 6863/2026 no incluye ese listado, pues se limita a declarar el evento e instruir a las autoridades de aplicación. Por ello, es probable que se requiera un acto complementario que identifique a la entidad organizadora y a los demás beneficiarios antes de que puedan solicitarse las exoneraciones.
► Comunicados de la DNIT – Recaudación de agosto y avance de la facturación electrónica.
Según el informe publicado por la DNIT el 8 de septiembre, la recaudación de agosto de 2026 fue de G. 3.115.781 millones (USD 527,8 millones), un 2,4% más que en agosto de 2025. La GGII creció 9,3%, impulsada principalmente por el IVA, mientras que la Gerencia General de Aduanas cayó 5,4%, debido a que la apreciación del guaraní redujo la base imponible en moneda local de las importaciones. En el acumulado de enero a agosto, la recaudación totalizó G. 28.932.849 millones, un 2,1% más que en el mismo período de 2025.
Por otra parte, el 11 de septiembre la DNIT informó que Paraguay superó los 50.000 contribuyentes habilitados como facturadores electrónicos en el Sistema Integrado de Facturación Electrónica Nacional («SIFEN»). El 88,6% son pequeños contribuyentes, y Asunción, Central y Alto Paraná concentran el 75,5% del total. La cifra refleja el efecto de las sucesivas designaciones de facturadores electrónicos obligatorios dispuestas por la DNIT, como la Resolución General DNIT N° 52/2026.
► Informe del BCP – Comercio exterior a agosto de 2026.
El informe de comercio exterior del Banco Central del Paraguay («BCP») difundido en septiembre muestra que, entre enero y agosto de 2026, las exportaciones alcanzaron USD 14.025,3 millones (+24,7% interanual) y las importaciones USD 13.308,4 millones (+13,9%), con un superávit acumulado de USD 716,9 millones, frente al déficit de USD 437,8 millones del mismo período de 2025.
El crecimiento se explica sobre todo por la soja, cuyas exportaciones aumentaron 45,9% en valor, mientras que la carne bovina retrocedió 7% (USD 1.297,7 millones). Las reexportaciones sumaron USD 3.523,9 millones y las exportaciones bajo el régimen de maquila llegaron a USD 1.012,3 millones, con un crecimiento de 30,2%, lo que confirma el peso creciente de este régimen en la balanza comercial.
Si tu empresa necesita asesoramiento sobre alguno de estos temas, contánctanos, nuestra práctica de Derecho Tributario está preparada para atenderte.
 Español
 English
 Português do Brasil