
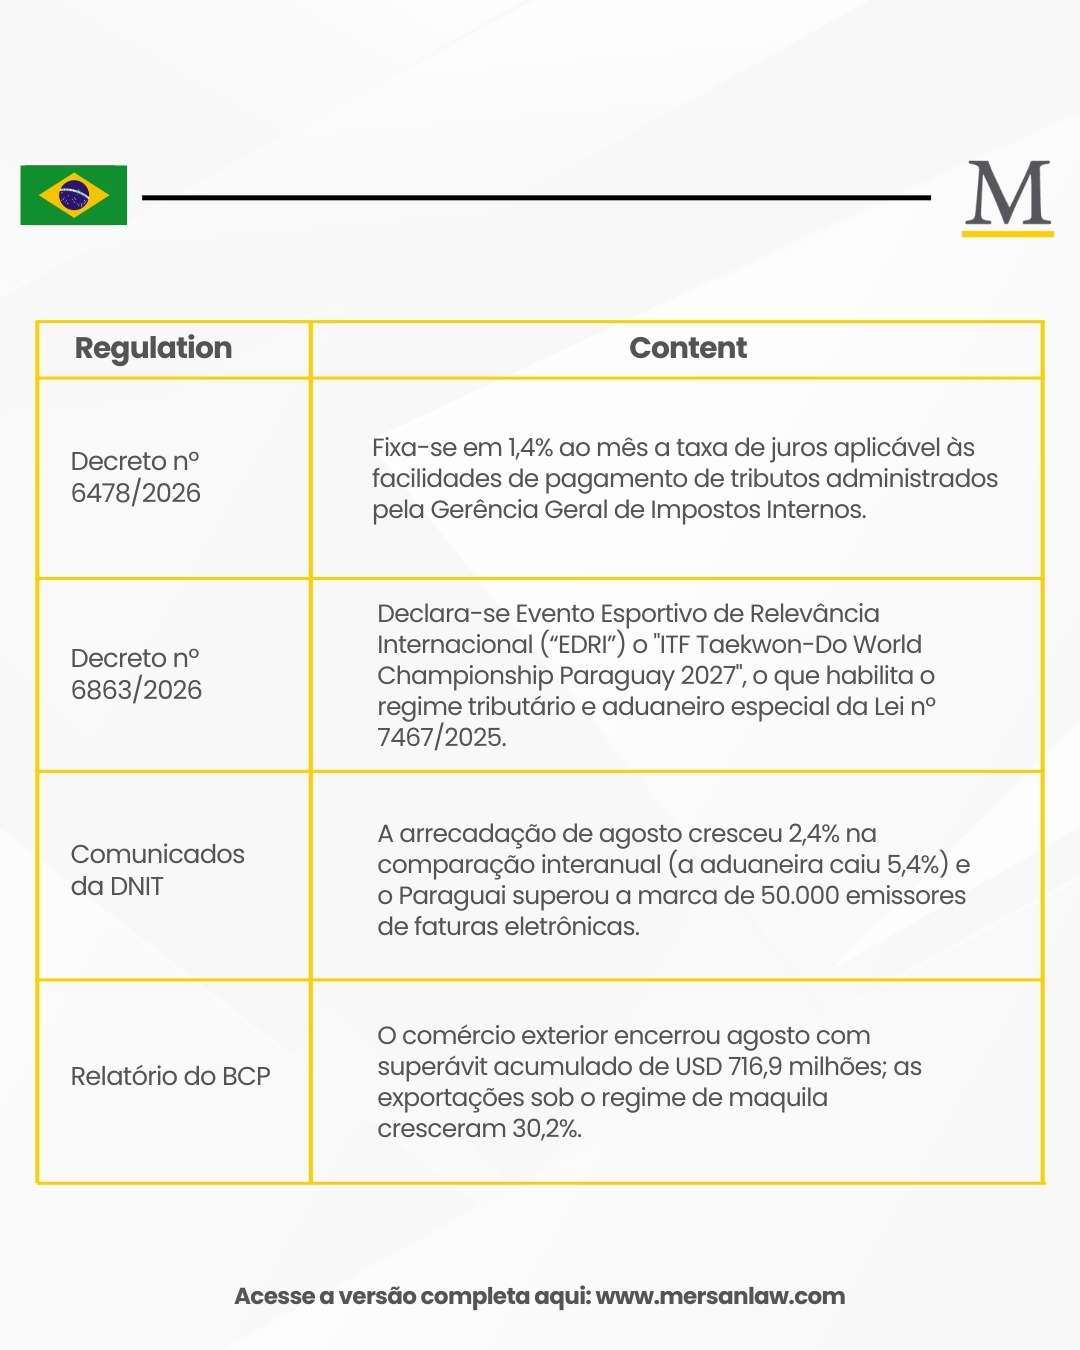
► Decreto nº 6478/2026 – Fixa-se em 1,4% ao mês a taxa de juros aplicável às facilidades de pagamento de tributos administrados pela Gerência Geral de Impostos Internos.
Por meio do Decreto nº 6478, de 31 de julho de 2026, o Poder Executivo fixou em 1,4% ao mês a taxa de juros que a Direção Nacional de Receitas Tributárias ("DNIT") cobra ao conceder facilidades de pagamento (parcelamento) de tributos administrados pela Gerência Geral de Impostos Internos ("GGII"). O decreto entrou em vigor em 1º de setembro de 2026 e revoga o Decreto nº 5028/2021. Embora seja datado de julho, nós o incluímos nesta edição porque sua vigência teve início em setembro e ele somente foi publicado e divulgado pela DNIT em 14 de setembro.
A base legal é o artigo 161 da Lei nº 125/1991, que determina que o Poder Executivo fixe anualmente essa taxa e exige que ela seja inferior ao acréscimo moratório. Esse acréscimo, previsto no artigo 171 da mesma lei, está fixado em 1,5% ao mês pelo Decreto nº 10.768/2013. A nova taxa respeita esse limite, mas a margem entre parcelar uma dívida e pagá-la com acréscimo moratório fica reduzida a apenas 0,1 ponto percentual por mês.
A taxa aplica-se às facilidades de pagamento concedidas a partir de 1º de setembro de 2026, de modo que não alcança os parcelamentos concedidos anteriormente. Segundo a DNIT, a medida busca aproximar o custo do parcelamento das condições do mercado financeiro e evitar que o financiamento junto ao Fisco resulte mais barato do que o financiamento bancário. Na prática, antes de solicitar um parcelamento, convém comparar seu custo com o do crédito bancário disponível.
► Decreto nº 6863/2026 – Declara-se Evento Esportivo de Relevância Internacional o "ITF Taekwon-Do World Championship Paraguay 2027".
Mediante o Decreto nº 6863, de 9 de setembro de 2026, o Poder Executivo declarou como Evento Esportivo de Relevância Internacional ("EDRI") o campeonato mundial de Taekwon-Do ITF que será disputado em Assunção de 17 a 24 de outubro de 2027. A declaração abrange também as atividades preparatórias, operacionais e oficiais vinculadas ao evento durante 2026 e 2027, como torneios classificatórios, congressos e concentrações.
A declaração por decreto é a condição prévia para a aplicação do regime especial da Lei nº 7467/2025, que prevê, entre outros benefícios: (a) a isenção dos tributos incidentes sobre a importação definitiva de bens esportivos necessários para o evento; (b) a admissão temporária de equipamentos e implementos sem taxas, cânones nem garantias, com isenção total caso sejam posteriormente doados à Secretaria Nacional de Esportes ("SND") ou a entidades por ela reconhecidas; (c) a isenção na importação de determinados bens de uso exclusivo no evento; e (d) a isenção dos impostos sobre a renda e do imposto sobre o valor agregado ("IVA") sobre as receitas auferidas, em relação ao EDRI, pelas entidades organizadoras e pelos atletas e demais participantes não residentes.
O procedimento para acesso a esses benefícios está regulamentado pela Resolução Geral DNIT nº 32/2025 e é processado no sistema Marangatu (módulo de Franquias Fiscais), com RUC (cadastro de contribuintes) ativo, situação fiscal regular e a lista de bens aprovada pela SND. Um ponto a ser observado: essa resolução exige que os beneficiários constem da relação do decreto que declara o EDRI, e o Decreto nº 6863/2026 não inclui essa relação, pois se limita a declarar o evento e a instruir as autoridades de aplicação. Por isso, é provável que seja necessário um ato complementar que identifique a entidade organizadora e os demais beneficiários antes que as isenções possam ser solicitadas.
► Comunicados da DNIT – Arrecadação de agosto e avanço do faturamento eletrônico.
Segundo o relatório publicado pela DNIT em 8 de setembro, a arrecadação de agosto de 2026 foi de G. 3.115.781 milhões (USD 527,8 milhões), 2,4% acima de agosto de 2025. A GGII cresceu 9,3%, impulsionada principalmente pelo IVA, enquanto a Gerência Geral de Aduanas caiu 5,4%, uma vez que a valorização do guarani reduziu a base de cálculo em moeda local das importações. No acumulado de janeiro a agosto, a arrecadação totalizou G. 28.932.849 milhões, 2,1% acima do mesmo período de 2025.
Por otra parte, el 11 de septiembre la DNIT informó que Paraguay superó los 50.000 contribuyentes habilitados como facturadores electrónicos en el Sistema Integrado de Facturación Electrónica Nacional («SIFEN»). El 88,6% son pequeños contribuyentes, y Asunción, Central y Alto Paraná concentran el 75,5% del total. La cifra refleja el efecto de las sucesivas designaciones de facturadores electrónicos obligatorios dispuestas por la DNIT, como la Resolución General DNIT N° 52/2026.
► Relatório do BCP – Comércio exterior até agosto de 2026.
O relatório de comércio exterior do Banco Central do Paraguai ("BCP") divulgado em setembro mostra que, entre janeiro e agosto de 2026, as exportações alcançaram USD 14.025,3 milhões (+24,7% na comparação interanual) e as importações, USD 13.308,4 milhões (+13,9%), com superávit acumulado de USD 716,9 milhões, frente ao déficit de USD 437,8 milhões no mesmo período de 2025.
O crescimento é explicado sobretudo pela soja, cujas exportações aumentaram 45,9% em valor, enquanto a carne bovina recuou 7% (USD 1.297,7 milhões). As reexportações somaram USD 3.523,9 milhões e as exportações sob o regime de maquila chegaram a USD 1.012,3 milhões, com crescimento de 30,2%, o que confirma o peso crescente desse regime na balança comercial.
Se a sua empresa precisa de assessoria sobre algum desses temas, entre em contato conosco: nossa prática de Direito Tributário está preparada para atender você
 Español
 English
 Português do Brasil