Novidades tributárias em outubro de 2026: ampliação até 2030 da Lista Nacional de Exceções à Tarifa Externa Comum, designação das seis empresas para o Plano Piloto da Nota Fiscal Eletrônica de Exportação, aprovação da estrutura da Diretoria Geral de Jogos de Azar, relatório sobre comércio exterior e comunicados da DNIT sobre criptoativos.
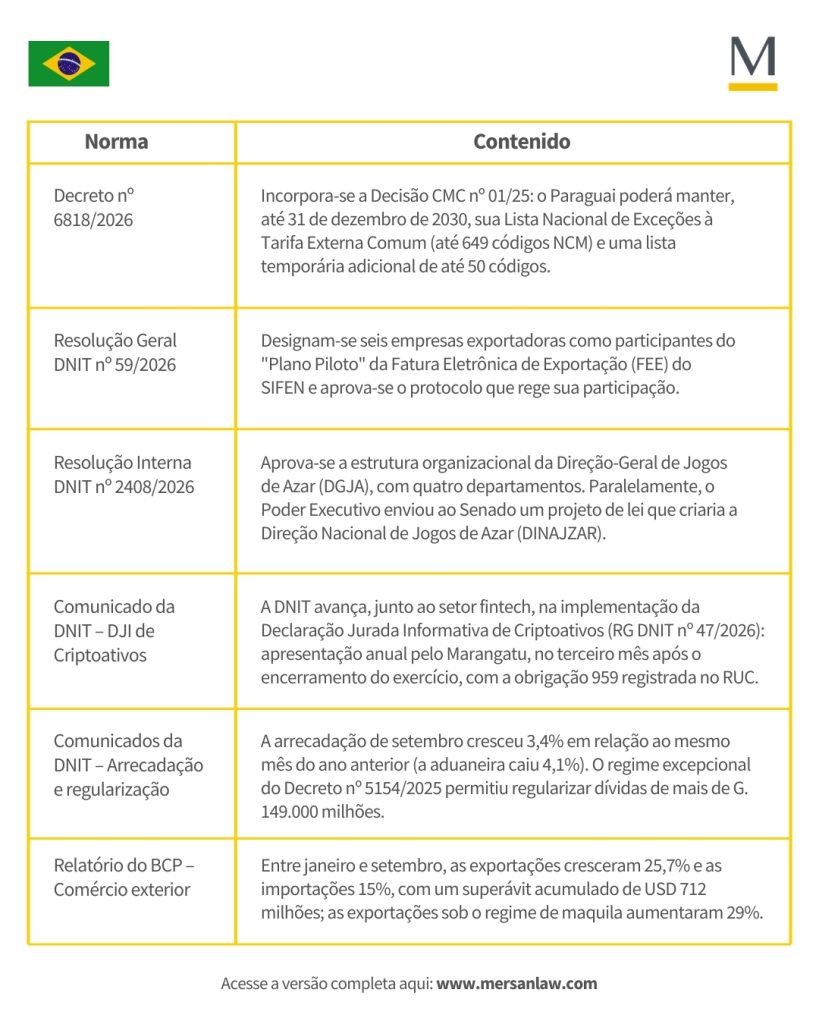
► Decreto nº 6818/2026 – Incorpora-se a Decisão CMC nº 01/25 e prorroga-se até 2030 a Lista Nacional de Exceções à Tarifa Externa Comum.
Por meio do Decreto nº 6818, de 31 de agosto de 2026, o Poder Executivo incorporou ao ordenamento jurídico nacional a Decisão nº 01/25 do Conselho do Mercado Comum (“CMC“), que modifica a Decisão CMC nº 58/10 sobre as listas nacionais de exceções (“LNE“) à Tarifa Externa Comum (“TEC“) do MERCOSUL, e revogou o artigo 2º do Decreto nº 6542/2021, uma vez que a nova decisão revoga, por sua vez, a Decisão CMC nº 11/21.
A Decisão CMC nº 01/25 autoriza cada Estado Parte a manter uma LNE à TEC: o Paraguai poderá manter até 649 códigos da Nomenclatura Comum do MERCOSUL (“NCM“) até 31 de dezembro de 2030 (Argentina e Brasil, 100 códigos até 2028; Uruguai, 225 códigos até 2029). Além disso, cada Estado Parte poderá manter uma LNE temporária, “para a adaptação ao novo contexto internacional”, de até 50 códigos NCM adicionais, com o mesmo prazo para o Paraguai. Nessa lista temporária, a redução tarifária somente se aplica se as exportações de outro Estado Parte para o país que inclui o produto não atingirem 20% do total que aquele exporta desse código NCM (em valor FOB, na média dos últimos três anos), e os produtos não podem se concentrar em mais de 30% dos códigos de um mesmo capítulo da NCM. Em consequência, o decreto também modificou o artigo 4º do Decreto nº 6897/2022, para dispor que os níveis tarifários dos bens identificados com a abreviatura “LNE” na tarifa nacional vigorarão até 31 de dezembro de 2030.
Para os importadores, a norma traz previsibilidade: as tarifas reduzidas dos bens incluídos na LNE ficam prorrogadas até o final de 2030, e abre-se a possibilidade de incorporar até 50 posições tarifárias adicionais com tarifa reduzida, cuja composição deverá ser definida por decreto. Convém acompanhar de perto esse processo, pois é uma oportunidade para propor a inclusão de insumos ou bens de capital que hoje pagam a TEC integral.
► Resolução Geral DNIT nº 59/2026 – Designam-se seis empresas como participantes do “Plano Piloto” da Fatura Eletrônica de Exportação (FEE).
Por meio da Resolução Geral DNIT nº 59, de 23 de outubro de 2026, a DNIT deu início ao “Plano Piloto” para a implementação da Fatura Eletrônica de Exportação (“FEE“) no âmbito do Sistema Integrado de Faturamento Eletrônico Nacional (“SIFEN“). A resolução designou como participantes seis empresas exportadoras (Manufactura de Pilar S.A., O.T.R. Import S.A. Comercial e Industrial, Fujikura Automotive Paraguay S.A., Farmacéutica Paraguaya S.A., COFCO International Paraguay S.A. e Frigorífico Concepción S.A.) e aprovou, como Anexo I, o protocolo de participação que regerá seus direitos e obrigações. A norma foi editada com base no artigo 189 da Lei nº 125/1991 e no artigo 46 do Decreto nº 872/2023, que facultam à DNIT designar gradualmente os contribuintes como emissores de faturas eletrônicas, e entrou em vigor no dia seguinte ao de sua publicação.
O plano será desenvolvido em quatro etapas: (i) contextualização e conhecimento do modelo operacional da FEE; (ii) desenvolvimento, adaptação, parametrização e testes dos sistemas de faturamento; (iii) refinamentos e ajustes a partir das observações das empresas; e (iv) emissão da FEE em ambiente de produção. O protocolo esclarece que a participação não confere tratamento diferenciado nem benefício tributário algum, que as empresas assumem os custos de adequação de seus sistemas, que os documentos emitidos no ambiente de testes não têm efeitos tributários e que a FEE emitida em produção, uma vez aprovada pelo SIFEN, terá a natureza de documento tributário eletrônico (“DTE“) válido para todos os efeitos tributários e para respaldar as operações de exportação perante os órgãos competentes. A Gerência Executiva da DNIT coordenará o plano, e a DNIT poderá excluir as empresas que descumprirem o protocolo.
Para os demais exportadores, nada muda por enquanto: em seu comunicado de 28 de outubro, a DNIT esclareceu que a emissão e a documentação das faturas de exportação continuam sob as condições atualmente vigentes. No entanto, a experiência com o faturamento eletrônico (Resolução Geral nº 105/2021 e Resoluções Gerais DNIT nº 21/2024 e 52/2026) indica que, superada a etapa piloto, a DNIT avança com designações obrigatórias por grupos. Convém que as empresas exportadoras revisem desde já a integração entre seus sistemas de faturamento, seus despachos aduaneiros e o SIFEN, pois a FEE busca justamente vincular a fatura à operação aduaneira de exportação, o que previsivelmente terá impacto no controle dos pedidos de devolução do crédito fiscal do imposto sobre o valor agregado (“IVA“) dos exportadores.
► Resolução Interna DNIT nº 2408/2026 – Aprova-se a estrutura organizacional da Direção-Geral de Jogos de Azar.
A DNIT informou, em 15 de outubro, que, por meio da Resolução Interna nº 2408, de 6 de outubro de 2026, aprovou a estrutura organizacional da Direção-Geral de Jogos de Azar (“DGJA“). Essa direção foi criada pelo Decreto nº 3846/2025, que regulamenta a Lei nº 7438/2025, a qual modificou a Lei nº 1016/1997 e incorporou a Comissão Nacional de Jogos de Azar (“CONAJZAR“) como órgão desconcentrado da DNIT. A resolução amplia a Resolução Interna DNIT nº 367/2024 (modificada pela de nº 1730/2025) e conta com o parecer favorável da Equipe Econômica Nacional e do Vice-Ministério de Capital Humano e Gestão Organizacional do Ministério da Economia e Finanças (“MEF“).
A nova estrutura compreende quatro departamentos: (a) Controle e Fiscalização de Jogos de Azar; (b) Técnico e Normativo de Jogos de Azar; (c) Concessões de Jogos de Azar; e (d) Assessoria Jurídica. Fixou-se um prazo de seis meses para a elaboração dos manuais de funções e perfis de cargos; até lá, as unidades reger-se-ão pelo quadro de funções do Anexo II da resolução. Na prática, a DGJA é a unidade com a qual os operadores e concessionários de jogos de azar devem se relacionar em matéria de concessões, controle e fiscalização. Nesse mesmo contexto, a DNIT já vem exercendo a competência que lhe confere a Lei nº 7438/2025 de homologar os regulamentos de jogos aprovados pela CONAJZAR: por exemplo, por meio das Resoluções Gerais DNIT nº 57 e 58, de 18 de setembro de 2026, homologou os regulamentos da quiniela (loteria de números) de dois concessionários.
Essa reorganização coincide com uma mudança normativa em gestação: em 12 de outubro, deu entrada no Senado um projeto de lei do Poder Executivo, encaminhado pelo MEF, que criaria a Direção Nacional de Jogos de Azar (“DINAJZAR“) como órgão autárquico, em substituição à CONAJZAR, e revogaria a Lei nº 1016/1997. O projeto foi encaminhado às comissões em 14 de outubro e ainda precisa cumprir toda a tramitação parlamentar, de modo que, por ora, o regime da Lei nº 7438/2025 e do Decreto nº 3846/2025 continua plenamente em vigor.
► Comunicado da DNIT – Avanços na implementação da Declaração Jurada Informativa de Criptoativos.
Em 5 de outubro, a DNIT informou que manteve uma reunião técnica com representantes do setor fintech para avançar na implementação da Declaração Jurada Informativa (“DJI“) de Criptoativos, criada pela Resolução Geral DNIT nº 47/2026, e para elaborar um convênio de cooperação com esse setor. No encontro, foram analisados os aspectos técnicos da resolução e trocadas informações sobre as modalidades de operação, os registros e as fontes de dados disponíveis, com o objetivo de facilitar a aplicação da norma.
Vale lembrar que a RG 47/2026 obriga a apresentar a DJI (a) os proprietários, administradores ou responsáveis por plataformas de criptoativos que operem no país e (b) as pessoas físicas, jurídicas e demais entidades residentes ou constituídas no Paraguai cujas transações anuais com criptoativos superem USD 5.000, quando operem por meio de plataformas não residentes ou sem a intermediação de plataforma alguma. A DNIT confirmou que a DJI será apresentada anualmente pelo Sistema Marangatu, no terceiro mês após o encerramento do exercício fiscal declarado, e que os obrigados deverão ter registrada no RUC a obrigação 959. Para os contribuintes com encerramento em 31 de dezembro, a primeira declaração corresponderá ao exercício de 2026 e vencerá em março de 2027, conforme o calendário de vencimentos; a apresentação em atraso é punida com multa de G. 1.000.000. Quem ainda não solicitou a inclusão da obrigação 959 no RUC deve fazê-lo o quanto antes, pois a atualização de dados em atraso também gera multa por contravenção.
► Comunicados da DNIT – Arrecadação de setembro e resultados do regime excepcional de regularização de dívidas.
Segundo o relatório publicado pela DNIT em 1º de outubro, a arrecadação efetiva de setembro de 2026 foi de G. 3.944.399 milhões (USD 676,1 milhões), 3,4% a mais do que em setembro de 2025. A Gerência-Geral de Impostos Internos (“GGII“) cresceu 8,2%, impulsionada principalmente pelo Imposto de Renda Empresarial (“IRE“), enquanto a Gerência-Geral de Aduanas caiu 4,1%, porque a valorização do guarani (20% em setembro) reduziu a base de cálculo em moeda local das importações. No acumulado de janeiro a setembro, a arrecadação totalizou G. 32.877.249 milhões (+2,3%), com os impostos internos em alta de 10,2% e os aduaneiros em queda de 9,1%.
Por outro lado, em 16 de outubro, a DNIT informou os resultados do regime excepcional e transitório de regularização de dívidas tributárias do Decreto nº 5154/2025, que vigorou do final de dezembro de 2025 até 31 de agosto de 2026: foram regularizadas dívidas de G. 149.265 milhões, por meio de 2.442 facilidades de pagamento (parcelamentos) e 129 pagamentos à vista. 52% do montante correspondeu a dívidas em fase judicial e 48% a dívidas administrativas; por segmento, os pequenos contribuintes concentraram 68% do montante regularizado, os médios 20% e os grandes 12%. Encerrado o regime, as dívidas pendentes voltam ao tratamento ordinário: acréscimo moratório de 1,5% ao mês (Decreto nº 10.768/2013) ou facilidades de pagamento com a taxa de 1,4% ao mês fixada pelo Decreto nº 6478/2026.
► Relatório do BCP – Comércio exterior até setembro de 2026.
O Relatório de Comércio Exterior do Banco Central do Paraguai (“BCP“), publicado em 13 de outubro, mostra que, entre janeiro e setembro de 2026, as exportações totais alcançaram USD 15.972,6 milhões (+25,7% em relação ao mesmo período do ano anterior) e as importações USD 15.260,6 milhões (+15%), com um superávit acumulado de USD 712 milhões, ligeiramente inferior ao de agosto (USD 716,9 milhões). As exportações registradas somaram USD 10.223,4 milhões (+19,7%), as reexportações USD 3.989,3 milhões (+18,7%) e as “outras exportações” USD 1.759,8 milhões (+117,5%).
O crescimento continua explicado pelo complexo da soja: grãos (USD 3.107,2 milhões, +45,1%), óleo (USD 591,7 milhões) e farelo (USD 565,3 milhões), enquanto a carne e os miúdos bovinos recuaram 5,3% (USD 1.536 milhões) e o arroz parboilizado 6,6% (USD 262,1 milhões). As exportações sob o regime de maquila chegaram a USD 1.149,3 milhões, 29% a mais do que no mesmo período de 2025. Do lado das compras, as importações registradas representaram 98% do total (USD 14.949,1 milhões, +15,5%).